Maison en liquidation judiciaire : la mise à prix aux enchères n’est pas votre budget final
Acheter une maison vendue aux enchères dans une liquidation judiciaire suppose de trouver la bonne annonce, puis de vérifier le dossier avant de s’engager. Pour une adjudication au tribunal, les enchères sont portées par un avocat. Le prix affiché n’est qu’un point de départ : frais, garanties financières, occupation et délai de paiement doivent entrer dans votre décision dès la première visite.
Repérer une annonce et identifier la véritable procédure
La liquidation judiciaire peut conduire à vendre un actif immobilier pour réunir des fonds destinés au remboursement des créanciers. Le liquidateur intervient dans cette réalisation des actifs. Toutefois, toute maison proposée aux enchères ne provient pas d’une liquidation : une saisie immobilière, un divorce ou un litige successoral peuvent également être à l’origine d’une vente.
Pour repérer des biens, croisez les sites spécialisés, les annonces légales du département et les publicités du tribunal judiciaire concerné. Avoventes permet notamment de filtrer les annonces par catégorie de vente, ville, distance, barreau et mise à prix minimale ou maximale. Ces filtres facilitent la sélection, sans prouver à eux seuls l’origine judiciaire exacte du dossier.
Vérifiez dans l’annonce et les documents de vente la référence de la procédure, l’identité du professionnel chargé de la vente, le tribunal compétent et la date d’audience. Le guide des ventes aux enchères du Parisien indique une publicité au moins 30 jours avant l’audience pour la procédure qu’il décrit.
| Type de vente | Point à vérifier |
|---|---|
| Adjudication judiciaire | Audience, représentation par avocat et conditions du cahier des charges. |
| Vente amiable | Modalités de l’offre et autorisations nécessaires, notamment dans une liquidation. |
| Cession immobilière de l’État | Conditions propres à la vente publique, sans la confondre avec une liquidation judiciaire. |
Le portail des cessions immobilières de l’État constitue donc une piste distincte. Une annonce publique et une annonce de liquidation ne relèvent pas automatiquement des mêmes règles d’acquisition.
Lire le dossier avant de juger la maison sur son prix
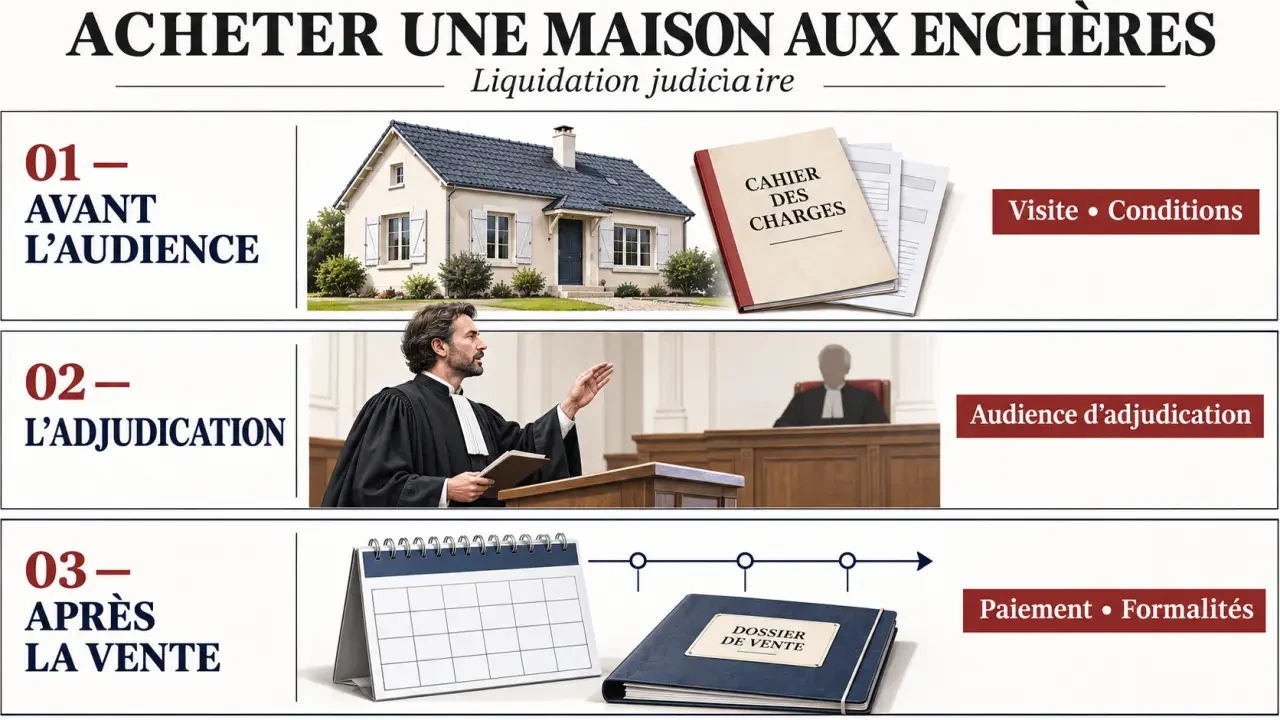
Le cahier des charges fixe les conditions de votre achat
Demandez le cahier des charges, également appelé selon le dossier cahier des conditions de vente, au greffe du tribunal judiciaire compétent ou par l’intermédiaire de votre avocat. Il renseigne notamment sur l’origine du bien, sa description, l’urbanisme, l’état hypothécaire, les servitudes et les conditions particulières de la vente. Une annonce attractive ne remplace pas cette lecture.
Retracez le sillon juridique du bien : accès utilisé depuis longtemps, extension ajoutée, parcelle divisée, passage partagé avec un voisin. Chaque trace visible mérite d’être rapprochée des titres, plans et servitudes. Un portail ouvert sur un chemin ne suffit pas à établir un droit de passage ; cette vérification peut changer l’usage possible de la maison, donc votre plafond d’enchère.
La visite doit lever les incertitudes concrètes
Le guide du Parisien évoque des visites collectives organisées par le liquidateur, généralement réparties sur deux à trois jours. Consultez néanmoins les créneaux exacts de l’annonce : ne comptez pas sur une visite individuelle ou un second passage improvisé.
Sur place, examinez l’état apparent de la toiture, les traces d’humidité, les installations et les accès. Demandez les diagnostics disponibles et faites chiffrer les travaux importants si cela est possible. Vérifiez aussi si le logement est occupé, à quel titre et selon quelles modalités il pourrait être libéré. L’adjudication ne signifie pas nécessairement une remise immédiate des clés.
Préparer l’avocat, les garanties et un plafond réaliste
Pour l’adjudication judiciaire décrite, votre avocat porte obligatoirement les enchères au tribunal judiciaire du lieu où se situe la maison. Votre présence personnelle à l’audience n’est pas indispensable. Contactez suffisamment tôt un avocat habilité à intervenir devant ce tribunal et convenez par écrit de sa mission, de ses honoraires et du montant maximal qu’il pourra engager.
Rechercher les annonces légales officielles des entreprises – Consultez les actes publiés au registre national des entreprises : créations, immatriculations, ventes et cessions.
Demandez-lui la liste des justificatifs nécessaires selon votre situation : identité, coordonnées, régime matrimonial ou documents de société, notamment. Faites également confirmer les modalités financières, les bénéficiaires des chèques et leur date de remise.
Le guide du Parisien décrit deux chèques de banque : un premier à l’ordre du bâtonnier, représentant 10 % de la mise à prix, avec un minimum de 3 000 euros, et un second à l’ordre de la Carpa pour les frais de vente. Ces indications doivent être confirmées pour le dossier concerné ; elles ne remplacent pas les instructions de votre avocat.
La garantie sert à permettre votre participation : elle ne constitue pas, par principe, un surcoût à additionner définitivement au prix. Demandez comment elle sera restituée si vous n’achetez pas, ou imputée si vous êtes adjudicataire.
- Avant l’audience : obtenez l’estimation des frais préalables et des autres frais.
- Avant de fixer votre limite : déduisez travaux et dépenses annexes de votre enveloppe globale.
- Avant tout engagement : sécurisez un financement compatible avec le calendrier, sans présumer d’une condition suspensive de prêt comparable à un achat classique.
Calculer le coût total plutôt que viser la mise à prix
La mise à prix ouvre les enchères ; elle ne préjuge ni du prix final ni d’une bonne affaire. Au prix d’adjudication s’ajoutent notamment les frais préalables, les droits et taxes applicables, les émoluments de vente, les frais de publication et les honoraires convenus avec votre avocat.
Le guide du Parisien évoque des frais supplémentaires d’environ 15 % du prix de vente. Cet ordre de grandeur n’est pas un tarif garanti : certains postes dépendent du prix, d’autres du dossier. Obtenez un décompte pour éviter d’oublier une dépense ou de la compter deux fois.
À titre d’illustration, un prix d’adjudication de 150 000 euros majoré de 15 % représente 172 500 euros, avant travaux et dépenses non comprises dans cette estimation. Ce calcul aide à raisonner, mais ne remplace pas un chiffrage personnalisé.
Votre plafond d’enchère doit donc partir de l’enveloppe totale disponible, et non du montant que la banque accepte de financer pour le seul prix. Gardez aussi une réserve pour les imprévus techniques et les éventuelles dépenses liées à l’occupation du logement.
Après l’audience, respecter la surenchère et le paiement
À l’audience, le juge encadre la vente et votre avocat porte vos offres. Le meilleur enchérisseur est déclaré adjudicataire. Cette attribution reste toutefois exposée au mécanisme de surenchère : ne considérez pas immédiatement l’acquisition comme définitivement acquise.
Le guide du Parisien mentionne un délai de 10 jours pour déposer une surenchère d’au moins 10 % du prix d’adjudication, appelée surenchère du dixième. Elle peut conduire à une nouvelle audience. Votre avocat doit vous préciser les formalités applicables et les conséquences sur le calendrier.
Concernant le règlement, ce même guide indique deux mois à compter de la vente pour payer le prix et les frais. Faites confirmer le point de départ et les échéances propres à votre procédure. Un défaut de paiement expose notamment à une remise en vente et à des conséquences financières : ce n’est pas une possibilité de renoncer sans risque.
Enfin, votre avocat suit les formalités du titre de vente et de publicité foncière. Distinguez bien la régularisation juridique de l’acquisition de la disponibilité matérielle du logement. Avant d’enchérir, vous devez avoir une réponse claire à trois questions : combien payer au total, à quelle date, et dans quelles conditions prendre possession de la maison.

- Maison en liquidation judiciaire : la mise à prix aux enchères n’est pas votre budget final - 8 novembre 2026
- Calendrier des ventes aux enchères en Seine-et-Marne : dates à Meaux et Melun, vérifications avant d’enchérir - 7 novembre 2026
- Domaine dans le 77 : le charme ne suffit pas, vérifiez capacité, couchages et budget - 6 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 ventes et achat immobilier investissement Nice ouest cote d’azur
 Immobilier neuf en Île-de-France : comparez les lots, pas seulement les prix d’appel
 Quartiers à éviter à Chelles : les secteurs à examiner et les pièges d’une visite trop rapide
 Calendrier des ventes aux enchères en Seine-et-Marne : dates à Meaux et Melun, vérifications avant d’enchérir