SCPI ou investissement locatif : déléguer la gestion ou garder la main sur son bien ?
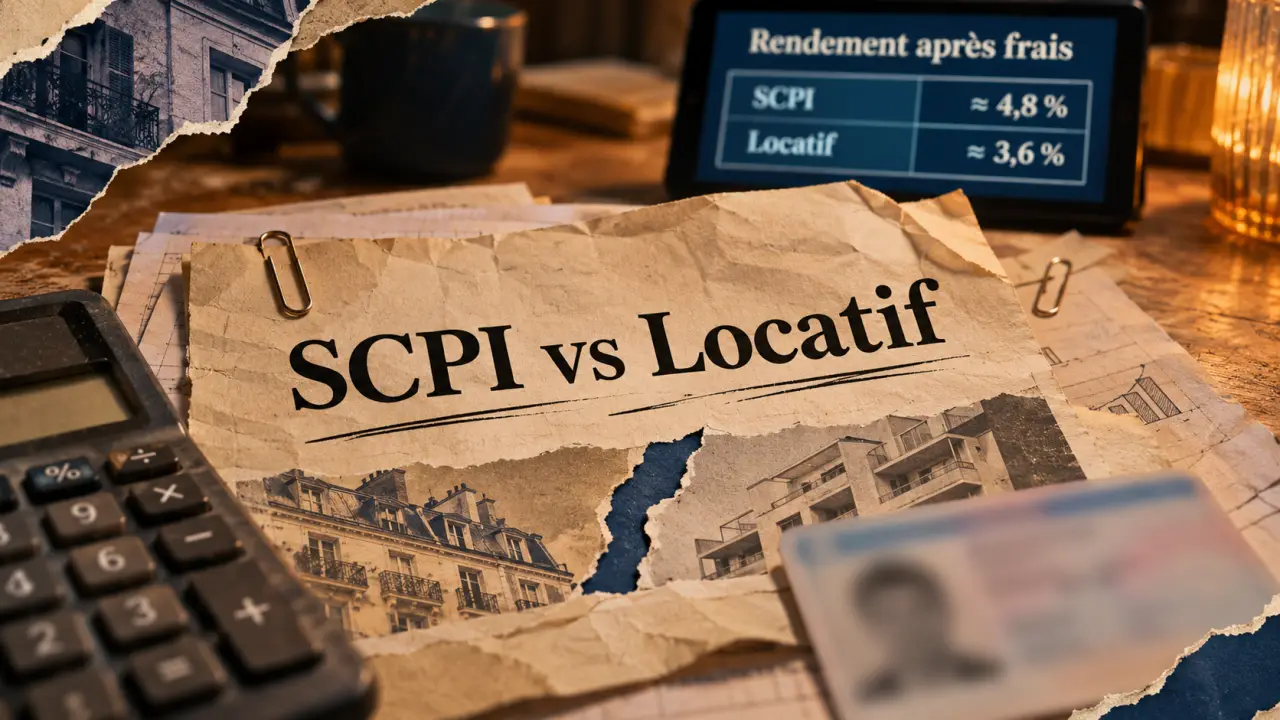
La SCPI convient davantage à celui qui souhaite déléguer la gestion et répartir son investissement entre plusieurs immeubles. L’immobilier locatif en direct répond plutôt à une volonté de choisir son bien, de piloter les travaux et de maîtriser sa stratégie. Mais pour départager les deux, il faut comparer le rendement après frais et fiscalité, l’effort financier et les conditions de revente : aucune solution ne garantit les revenus ni le capital.
Ce que vous achetez change votre rôle d’investisseur
Une SCPI, ou société civile de placement immobilier, collecte l’épargne pour acquérir et gérer un portefeuille immobilier : bureaux, commerces, entrepôts ou logements, en France ou ailleurs en Europe. Vous détenez des parts, pas un logement que vous pourriez occuper. La société de gestion sélectionne les actifs, suit les locataires et organise les distributions, généralement mensuelles ou trimestrielles, sans garantie de versement.
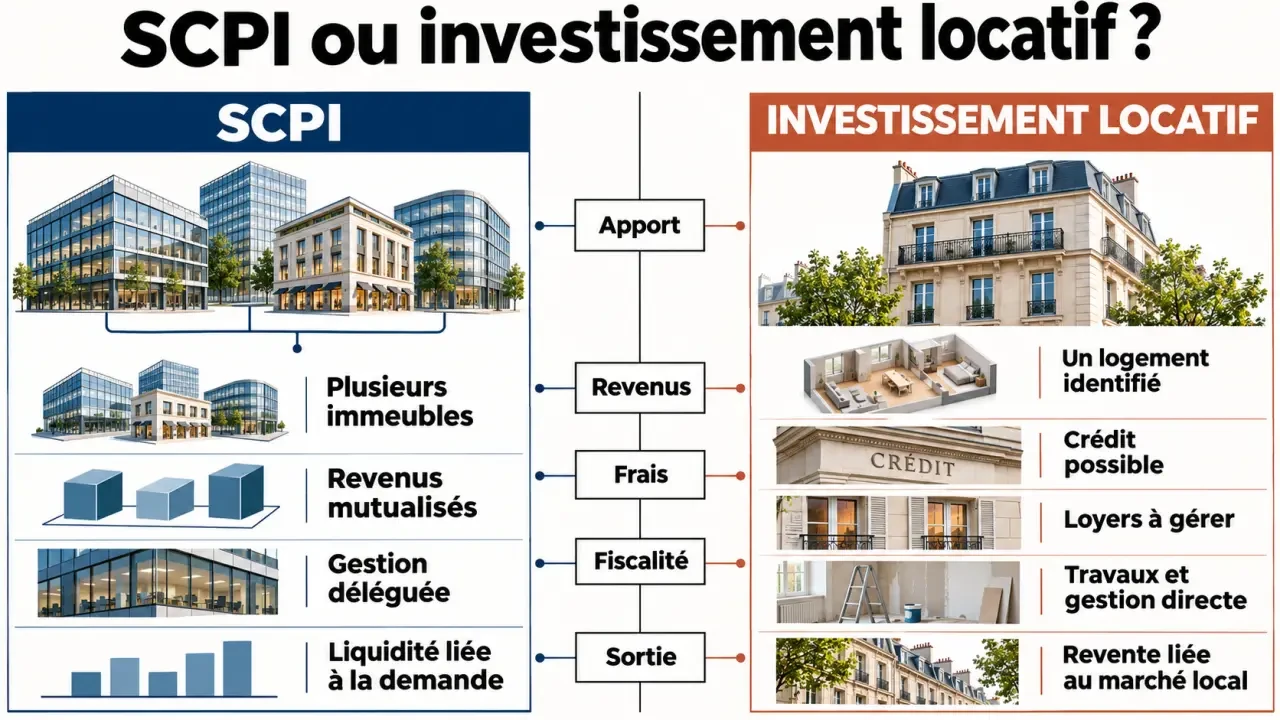
En investissement locatif direct, vous achetez un actif identifié : appartement, maison, parking ou immeuble. Vous décidez de son emplacement, des travaux et du mode de location, dans le respect des règles applicables. Une agence peut gérer les locations, mais vous restez responsable des décisions et du financement des dépenses.
| Critère | SCPI | Locatif direct |
|---|---|---|
| Budget initial | Certaines accessibles dès 200 €, selon les conditions de souscription | Prix du bien, frais d’acquisition et éventuels travaux |
| Gestion | Assurée par la société de gestion | Personnelle ou déléguée à une agence |
| Diversification | Plusieurs actifs et locataires, selon le portefeuille | Concentration fréquente sur un bien |
| Contrôle | Pas de choix individuel des immeubles | Choix du bien et pilotage des interventions |
| Usage futur | Aucun droit d’habitation sur un logement précis | Occupation envisageable sous conditions, notamment de bail |
| Sortie | Dépend des modalités de retrait et des acheteurs | Dépend du marché local et du délai de vente |
Comparer le rendement sans confondre revenu et enrichissement
Ramener les chiffres à un même périmètre
Un rendement locatif brut rapporte les loyers annuels au prix d’achat, mais ignore une partie des dépenses. Pour obtenir une comparaison utile, intégrez aussi les frais d’acquisition et les travaux initiaux dans le coût du projet. Déduisez ensuite des loyers la vacance prévisible, la taxe foncière restant à votre charge, les charges non récupérables, les assurances, l’entretien et la gestion.
Comprendre les SCPI et leurs frais d’investissement – Une fiche officielle de l’AMF pour comprendre le fonctionnement des SCPI, leurs frais et les risques associés.
Goodvest mentionne des frais de gestion locative de 5 % à 10 % des loyers. Cette délégation ne couvre pas nécessairement toutes les prestations : location, assurance contre les impayés et suivi de travaux peuvent être facturés séparément.
Pour une SCPI, le taux de distribution décrit les revenus distribués selon une méthode définie ; il ne mesure pas à lui seul la performance globale. Celle-ci doit aussi tenir compte de l’évolution du prix des parts. L’article La loi Denormandie évoque des frais de souscription de 5 % à 12 % et des frais de gestion de 8 % à 10 % des revenus, variables selon les véhicules. Vérifiez leur assiette : les frais déjà intégrés aux distributions ne doivent pas être déduits une seconde fois.
Distinguer rendement, trésorerie et valeur de revente
Le remboursement du capital emprunté réduit votre trésorerie disponible, mais constitue progressivement votre patrimoine. Les intérêts et l’assurance du prêt sont, eux, des coûts. Un projet peut donc accroître votre patrimoine tout en exigeant un versement personnel chaque mois. Inversement, recevoir des revenus réguliers ne signifie pas que la valeur de l’investissement augmente.
Regardez le rendement comme une image traversant une lentille : en ne faisant la mise au point que sur les loyers, vous laissez les travaux et la revente dans le flou. Pour retrouver une image nette, placez sur une même ligne chronologique l’apport initial, les encaissements, les dépenses et le capital récupéré à la sortie. Ce cadrage révèle notamment qu’un revenu élevé peut masquer une diminution du patrimoine.
Budget, crédit et fiscalité : tester votre effort réel
Le ticket d’entrée des SCPI permet d’investir progressivement, parfois par versements programmés. Le direct demande généralement un financement plus important. Dans les deux cas, conservez une épargne de précaution distincte : investir toute sa trésorerie expose à devoir vendre au mauvais moment.
L’achat à crédit existe pour les deux solutions, sous réserve d’accord bancaire. Pour les SCPI, l’offre de financement peut être plus restrictive selon l’établissement et les parts retenues. Comparez le taux, l’assurance, les garanties et la mensualité sans supposer que les revenus couvriront intégralement le prêt. L’effet de levier amplifie aussi les conséquences d’une baisse de valeur.
Le mode de détention peut modifier le résultat
En direct, les loyers d’une location nue relèvent généralement des revenus fonciers, tandis que la location meublée relève des bénéfices industriels et commerciaux. Les régimes, charges déductibles et conséquences à la revente diffèrent. Un avantage fiscal annuel ne suffit donc pas à déterminer la rentabilité finale.
Pour les SCPI détenues directement, l’imposition dépend notamment de la nature et du pays d’origine des revenus. Les conventions fiscales doivent être examinées pour les actifs étrangers. Des parts peuvent aussi être accessibles en assurance-vie : la fiscalité du contrat s’applique alors, mais ses frais, ses supports disponibles et ses conditions de reversement doivent être comparés.
Enfin, la nue-propriété temporaire permet d’acheter des parts avec une décote en renonçant aux revenus pendant une durée convenue. Elle peut répondre à un objectif patrimonial différé, mais pas à un besoin immédiat de complément de revenu.
Gestion déléguée ne signifie ni absence de risque ni revente immédiate
Avec un seul logement, un départ de locataire peut interrompre l’ensemble des loyers. Vous devez aussi anticiper les réparations, les décisions de copropriété et les exigences de performance énergétique applicables à la location. Une agence réduit le travail quotidien sans supprimer ces responsabilités.
Une SCPI mutualise une partie du risque entre plusieurs locataires et immeubles. Cependant, une concentration sur un secteur, une zone géographique ou quelques occupants importants peut limiter cette diversification. Examinez les rapports de gestion, l’endettement, l’occupation du parc et les besoins de travaux, plutôt que le seul taux de distribution.
La liquidité n’est garantie dans aucun des deux placements. Un logement nécessite un acquéreur et un processus de vente. Pour les parts, le retrait ou la cession dépend du fonctionnement de la SCPI et de la demande : un ordre peut rester en attente. La valeur de retrait peut également être inférieure au prix payé.
SCPI Online suggère un horizon de 10 ans minimum. Ce repère aide à envisager les coûts de transaction sur une durée longue ; il ne garantit ni récupération du capital ni possibilité de sortir à la date souhaitée.
Choisir selon vos contraintes, puis éprouver le scénario
La SCPI mérite d’être étudiée si vous disposez de peu de temps, souhaitez investir progressivement et acceptez de déléguer les décisions. Le direct est davantage cohérent si vous connaissez un marché local, pouvez absorber des dépenses imprévues et voulez agir sur la qualité ou l’usage futur du bien.
Une forte imposition impose surtout une simulation personnalisée, pas un choix automatique. À l’approche de la retraite, vérifiez aussi la date de début des revenus et leur variabilité. Si le capital doit financer prochainement un autre projet, l’illiquidité des deux options devient un obstacle majeur.
Avant de signer, comparez deux projections sur une même durée :
- Scénario central : revenus réalistes, totalité des frais, fiscalité personnelle et financement.
- Scénario défavorable : baisse des distributions ou vacance locative, travaux supplémentaires et revente moins favorable.
- Résultat à observer : effort mensuel maximal, épargne de sécurité restante et patrimoine net après cession et remboursement du prêt.
Le bon arbitrage est celui que vous pouvez supporter financièrement et gérer durablement. Les deux solutions peuvent aussi se compléter, à condition de surveiller le poids total de l’immobilier dans votre patrimoine.
- SCPI ou investissement locatif : déléguer la gestion ou garder la main sur son bien ? - 17 novembre 2026
- Expert immobilier de prestige : une estimation argumentée plutôt qu’un prix flatteur - 12 novembre 2026
- Tarif contre-expertise habitation : de 300 à 1 000 euros, mais pour quelle prestation ? - 11 novembre 2026