Tarif contre-expertise habitation : de 300 à 1 000 euros, mais pour quelle prestation ?
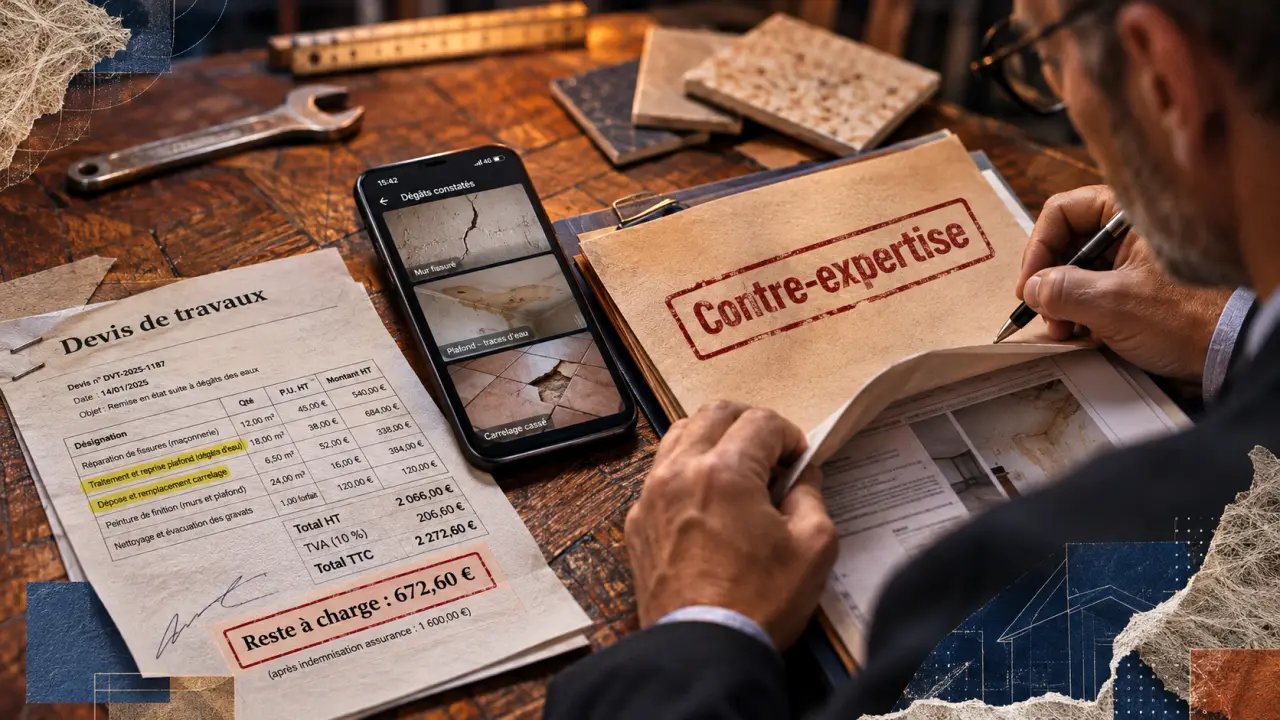
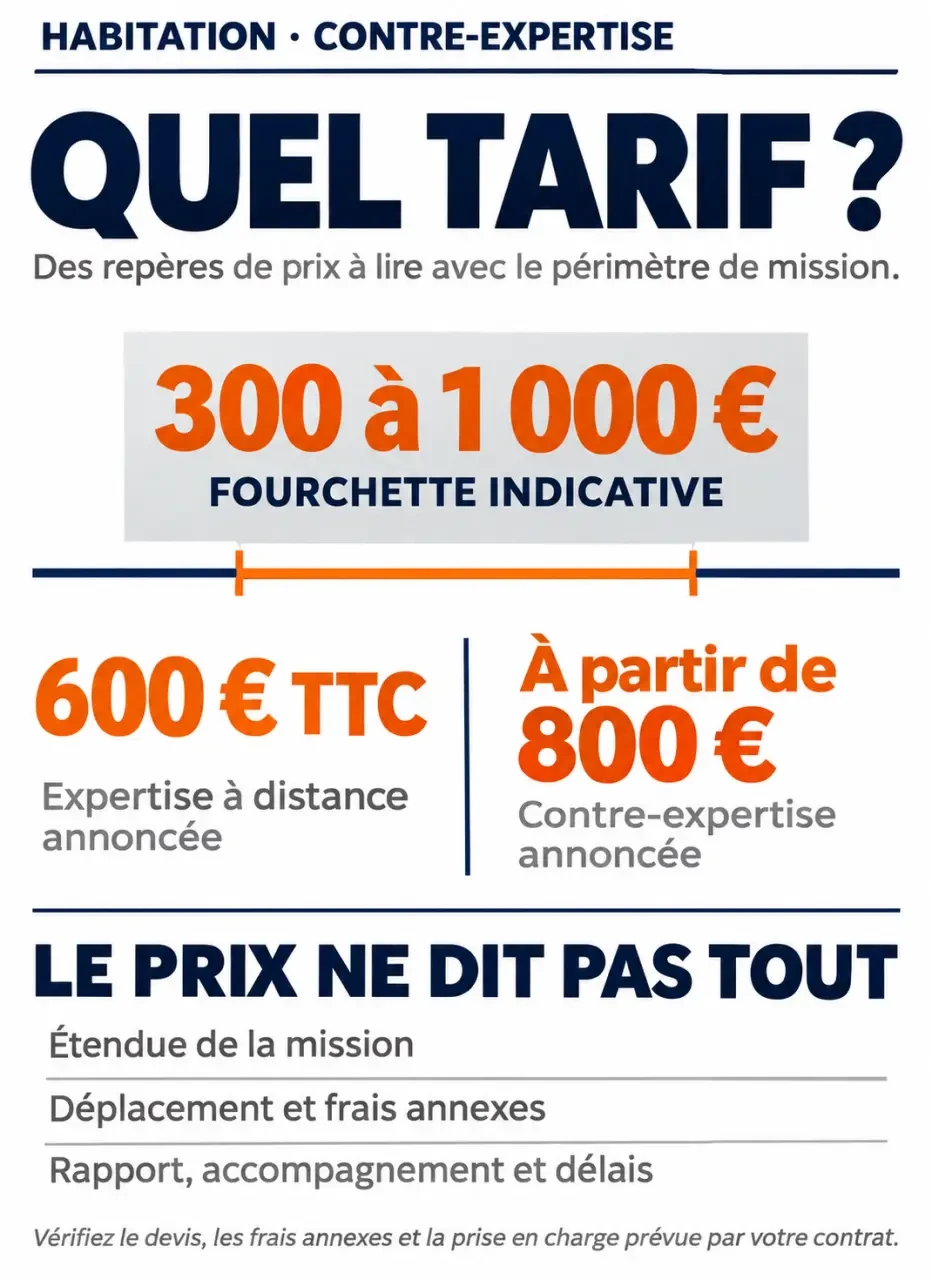
Une contre-expertise habitation peut coûter de 300 à 1 000 euros selon les repères publiés par Mes Allocs, tandis que certaines interventions sont annoncées à partir de 800 euros. Ces montants ne couvrent pas nécessairement la même mission. Les honoraires sont généralement à votre charge, sauf garantie contractuelle adaptée. Avant de vous engager, il faut donc comparer le contenu du devis, le remboursement possible et le montant réellement contesté.
Des repères de prix à comparer sans confondre les prestations
Il n’existe pas de tarif unique pour faire réexaminer les dommages d’un logement. Un avis sur votre dossier, une analyse documentaire et une intervention avec visite puis échanges contradictoires mobilisent des moyens différents. Les prix publiés constituent des points de comparaison, pas un barème applicable à tous les sinistres.
| Prestation ou repère | Prix annoncé | Contenu et limites à vérifier |
|---|---|---|
| Avis téléphonique chez mon-contre-expert.fr | Prix non précisé ici | Appel de 45 minutes ; vérifier si une synthèse écrite est comprise. |
| Expertise à distance chez mon-contre-expert.fr | 600 € TTC | Entretien, analyse du dossier, rapport et réunion contradictoire à distance annoncés. |
| Honoraires d’un expert indépendant selon Mes Allocs | 300 à 1 000 euros | Fourchette moyenne annoncée, à rapprocher du périmètre de la mission. |
| Contre-expertise chez Lamy Expertise | À partir de 800 euros | Prix de départ ; devis nécessaire pour connaître le coût du dossier. |
La complexité du sinistre, le temps d’analyse, les compétences nécessaires et la responsabilité engagée expliquent les écarts. Une visite, des déplacements ou plusieurs réunions peuvent également modifier le devis. Un tarif affiché ne suffit donc pas : demandez le montant TTC, les frais annexes éventuels et les conditions de facturation d’un travail supplémentaire.
Choisir le bon niveau d’intervention avant de payer
Le contre-expert, souvent appelé expert d’assuré, examine les dommages et les conclusions de l’expert mandaté par l’assureur. Son rôle consiste à étayer votre position : postes oubliés, quantités sous-estimées, méthode de réparation inadaptée ou valeur de remplacement discutée. Il ne peut toutefois pas garantir une augmentation de l’indemnisation.
Le téléphone pour orienter, la distance pour documenter
Une consultation téléphonique peut aider à identifier ce qui mérite d’être contesté et à comprendre le rapport initial. Elle ne remplace pas automatiquement une analyse technique écrite. L’expertise à distance va plus loin lorsque les photographies, devis et justificatifs permettent d’examiner le dossier. Vérifiez qu’elle comprend bien un rapport exploitable et, si nécessaire, les échanges avec l’expert adverse.
La visite lorsque les pièces ne suffisent pas
Des dommages difficiles à photographier, une origine incertaine ou des désordres touchant plusieurs parties du bâtiment peuvent justifier une intervention sur place. Demandez au professionnel pourquoi la visite est utile dans votre cas. Pour comparer plusieurs cabinets, exigez un périmètre identique : déplacement, constat, chiffrage, rapport, réunion contradictoire et suivi jusqu’à quel stade.
Après un dégât des eaux, pensez aussi au « courant » des informations : une photo de tache montre un symptôme, pas nécessairement le parcours de l’eau. Classez vos images par pièce et par date, puis associez chaque dommage au devis correspondant. Cette cartographie évite qu’un plafond, une cloison et un revêtement soient examinés comme des dégâts isolés alors qu’ils peuvent relever du même cheminement. Elle aide l’expert à poser les bonnes questions, sans préjuger de la cause.
Qui règle les honoraires et quel reste à charge prévoir ?
L’assuré paie généralement le contre-expert qu’il mandate. Le fait de contester l’évaluation de l’assurance ne transfère pas automatiquement cette dépense à la compagnie. Avant toute signature, recherchez dans votre contrat une garantie « honoraires d’expert » et demandez à l’assureur une confirmation écrite de son application à votre sinistre.
Ne confondez pas cette garantie avec une protection juridique : leurs objets et leurs conditions peuvent différer. Pour connaître la somme susceptible d’être remboursée, faites préciser :
- les sinistres et les missions couverts ;
- le plafond ou la méthode de calcul de la prise en charge ;
- les éventuelles franchises et exclusions ;
- la nécessité d’un accord préalable ;
- les justificatifs requis et les modalités de remboursement.
Le calcul pratique est simple : honoraires TTC et frais annexes, moins prise en charge confirmée, égale reste à charge estimé. Mais le montant remboursable doit provenir des clauses du contrat, pas d’une supposition. Vérifiez également si vous devez avancer la totalité des frais et si les honoraires d’une éventuelle tierce expertise suivent des conditions distinctes.
Évaluer l’intérêt financier sur la somme contestée
Le bon indicateur n’est pas seulement le coût total du sinistre : c’est surtout l’écart argumenté entre l’indemnisation proposée et celle que vous estimez justifiée. Un dommage important peut comporter un désaccord limité. À l’inverse, plusieurs postes oubliés peuvent représenter un enjeu significatif.
Lamy Expertise évoque un préjudice de 20 000 euros comme repère pour que la démarche puisse en valoir la peine. Ce n’est ni un seuil légal ni une condition universelle. Une prise en charge des honoraires, la nature du désaccord et la qualité des justificatifs peuvent modifier l’intérêt économique du recours.
Avant de mandater un expert, dressez une liste des postes litigieux : réparation manquante, surface incorrecte, bien non retenu ou vétusté discutée. Associez à chacun une pièce justificative et un montant lorsque c’est possible. Demandez ensuite au cabinet si une mission complète est proportionnée ou si un premier avis suffit. Une indemnisation supplémentaire reste incertaine : il faut pouvoir supporter le coût même si l’évaluation initiale est finalement maintenue.
Engager la contestation et anticiper la suite du dossier
Commencez par demander le rapport initial et une explication détaillée du calcul de l’indemnisation. Signalez ensuite par écrit vos désaccords précis à l’assureur, en conservant une preuve d’envoi. Meilleurtaux mentionne un délai de 30 jours après réception du rapport pour adresser une contestation en lettre recommandée avec accusé de réception. Ne le considérez pas comme une règle générale : vérifiez rapidement les délais applicables à votre contrat et à votre situation.
Pour obtenir un devis utile et limiter les demandes complémentaires, transmettez au contre-expert :
- le contrat d’assurance et les garanties concernées ;
- le rapport initial et la proposition d’indemnisation ;
- une chronologie du sinistre et des échanges ;
- les photographies datées, devis et factures ;
- les justificatifs des biens endommagés et les attestations utiles.
Choisissez un professionnel capable d’expliquer sa méthode, son expérience du type de dommage et son indépendance. Faites formaliser la mission et les honoraires avant l’intervention. Demandez aussi le délai prévu pour le rapport et ce qui se passe si une pièce manque.
Le rapport de contre-expertise sert ensuite de support à la discussion avec l’assureur. Lors d’une expertise contradictoire, les experts confrontent leurs évaluations. Si le désaccord persiste, une tierce expertise peut être envisagée selon les modalités applicables, avec un financement à clarifier au préalable. Une réclamation auprès de l’assureur, puis une médiation si ses conditions sont réunies, ou un recours judiciaire peuvent également être examinés. Chaque nouvelle étape mérite un nouveau bilan entre coût, délai et enjeu financier.